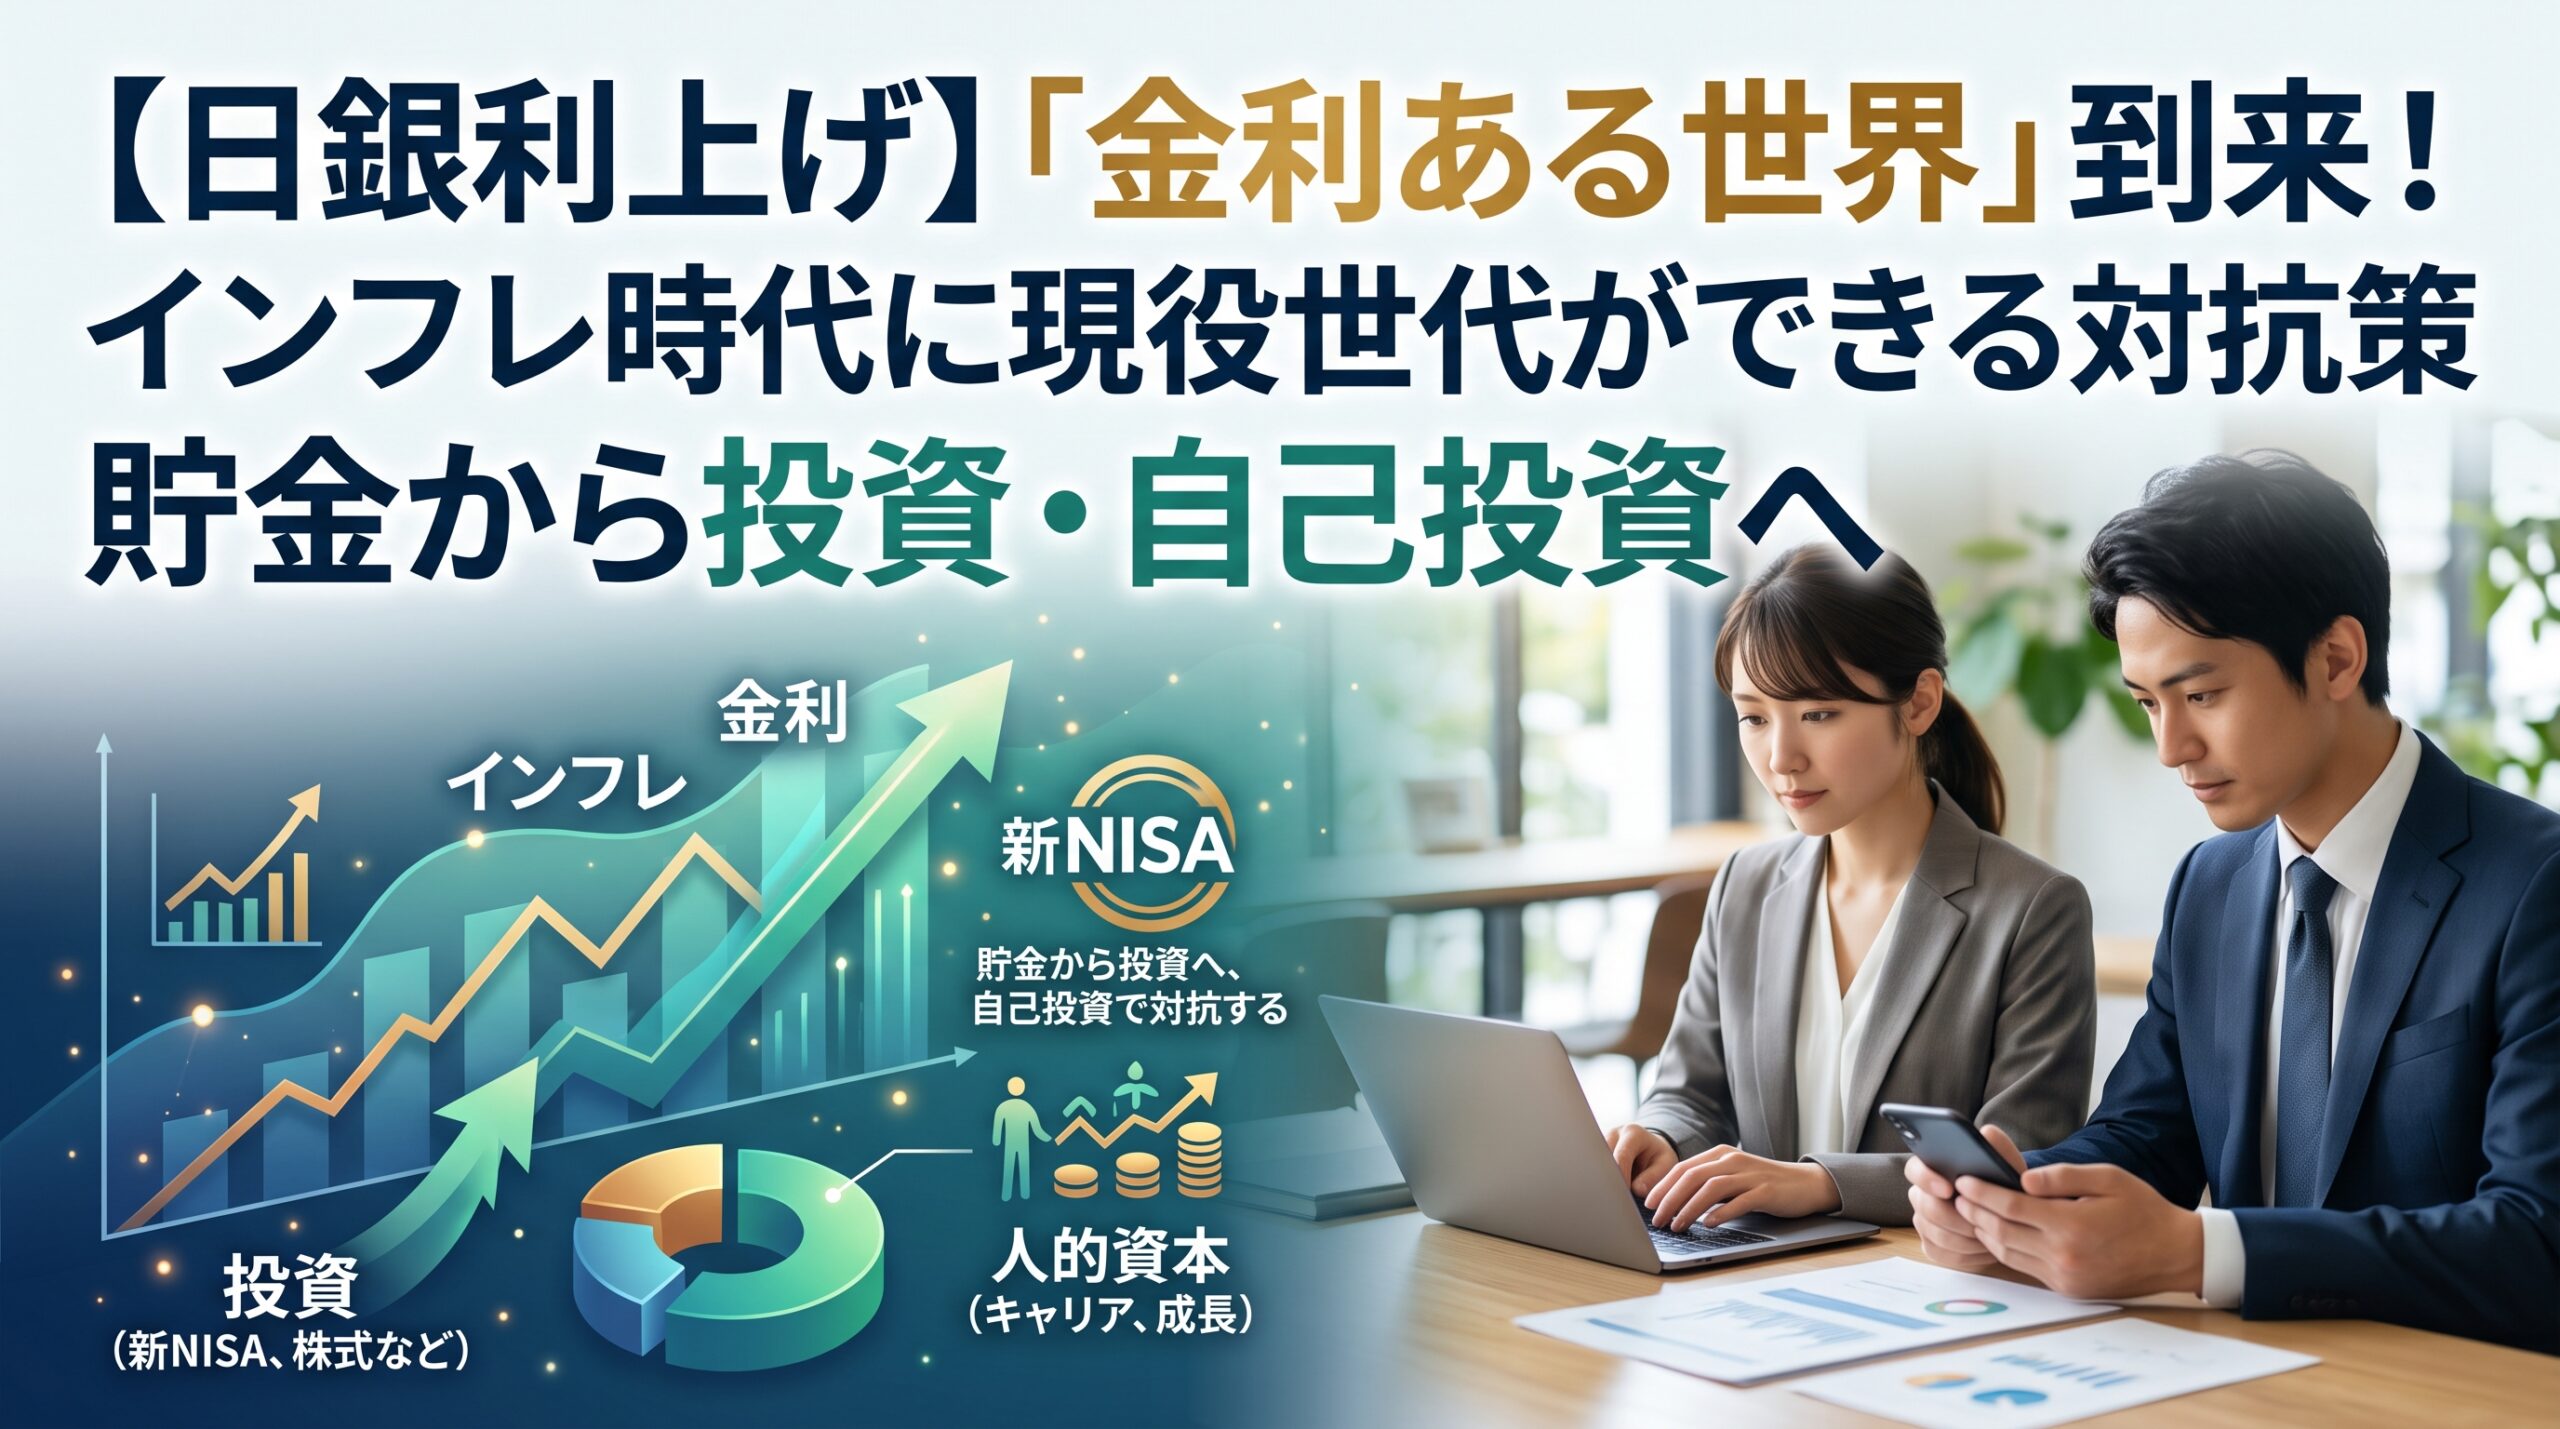
長年続いたマイナス金利政策に終止符が打たれ、日本銀行が利上げ路線へと舵を切った今、「金利のある世界」が本格的に動き出しています。
ニュースで「預金金利が上がった」と聞くと、一見資産が増えやすくなって歓迎すべきことのように思えるかもしれません。しかし、結論から言えば「銀行口座にお金を眠らせておくだけの人」は、急速に資産を減らしていくリスクに直面しています。
なぜ預金金利が上がっているのに危機感を持つ必要があるのでしょうか。インフレと金利の仕組みを紐解きながら、私たち現役世代が今すぐ打つべき実践的な対抗策を解説します。
そもそも「インフレ」と「デフレ」は何が違うのか?
経済の基本であるインフレ(インフレーション)とデフレ(デフレーション)の違いは、シンプルに言えば「お金とモノの価値の力関係」です。
| 項目 | デフレ(デフレーション) | インフレ(インフレーション) |
|---|---|---|
| 定義 | 物価が下がり続け、お金の価値が上がる | 物価が上がり続け、お金の価値が下がる |
| 具体例 | 100円で買えていたハンバーガーが80円になる | 100円で買えていたハンバーガーが150円になる |
| 現金の価値 | 価値が上がる(持っているだけで実質増える) | 価値が下がる(同じ額で買えるモノが減る) |
| 経済への影響 | 買い控えが起き、企業の給与が上がりにくい | モノが売れ、企業の売上・給与が増えやすい |
過去30年間の日本は、長く「デフレ」の時代でした。デフレ下では、現金で持っているだけで実質的な購買力が維持・向上するため、「銀行預金が最強の安全策」だったわけです。
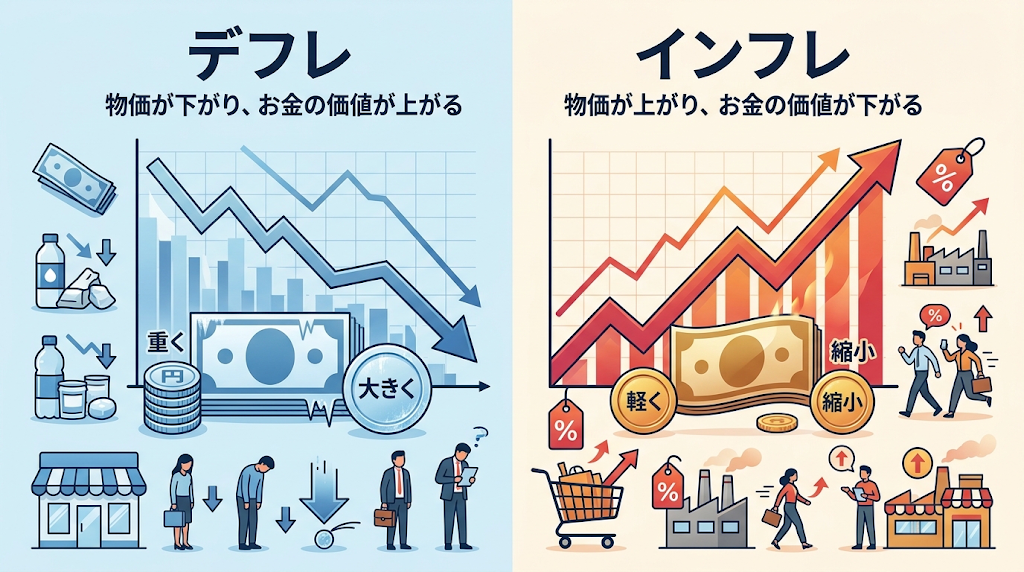
しかし、現在の日本は原材料高や円安、賃上げの好循環を目指す中で明確な「インフレ」フェーズに突入しています。昨日と同じ100万円を口座に置いていても、スーパーに並ぶ食料品や日用品の価格が上がれば、買える量は確実に目減りします。
なぜインフレになると金利が引き上げられるのか?
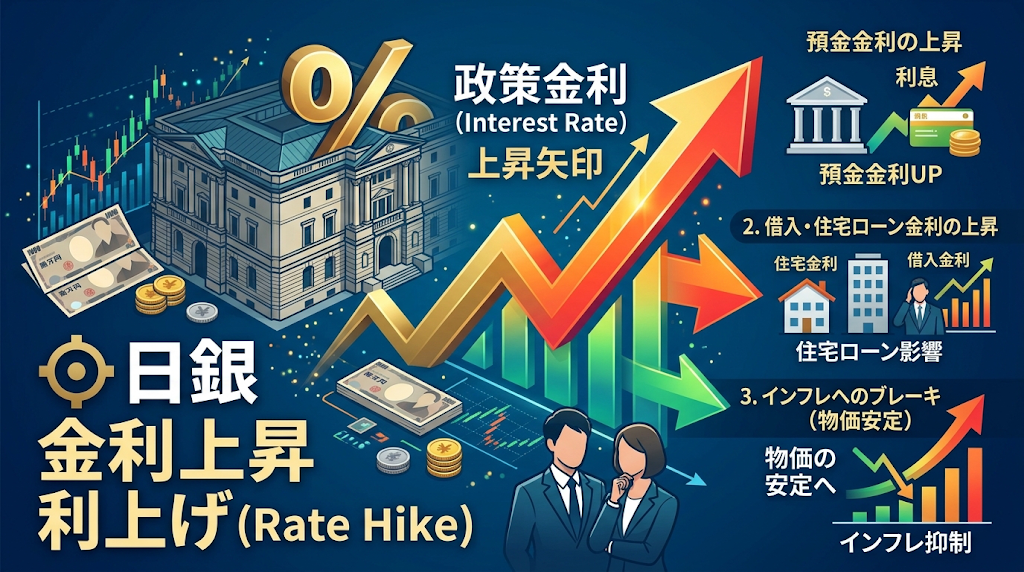
中央銀行(日銀)が金利を引き上げる主な目的は、「過度なインフレのブレーキ役」を果たすためです。
- 好景気・物価上昇(インフレ): 需要が強く、モノの値段が上がり続ける。
- 中央銀行の対応(利上げ): 政策金利を引き上げることで、銀行から企業や個人への貸出金利(住宅ローンや事業資金)が高くなる。
- 利上げの結果: 借入負担が増えるため、企業の設備投資や個人の高額な買い物が慎重になり、経済の過熱が冷まされて物価が安定する。
つまり、「金利が上がっている=物価上昇の勢いがそれだけ強い」という裏付けでもあります。
ここで注視すべきなのが、「実質金利」という概念です。
実質金利=名目金利(預金金利など)−期待インフレ率(物価上昇率)
例えば、銀行の普通預金金利が0.1〜0.2%程度に上がったとしても、物価が年2〜3%上昇していれば、実質金利はマイナス2%以上です。数字上の預金残高は減っていなくても、実質的な購買力は年々約2%ずつ削られていることになります。
なぜ今「貯金から投資へのシフト」が必須なのか?
インフレ期における預金偏重は、実質的な資産の目減りを甘受する行為に他なりません。資産を守り、将来の経済的自由を確保するためには、「お金をただ置く場所(預金)」から「価値を生み出す場所(投資)」へ資金を移す必要があります。
株式や現物資産がインフレに強い理由
企業は物価高に直面した際、製品やサービスの価格にコストを転嫁します。価格転嫁が進めば企業の売上や利益が増加し、株価や配当の原資へと跳ね返ってきます。
世界経済や優良企業群に投資(株式投資)していれば、インフレ以上のリターン(年利4〜7%程度)を期待できるため、購買力の低下を上回るペースで資産を成長させることが可能です。
「投資は元本割れが怖い」と感じる方も多いですが、インフレ下では「投資をしないこと自体が、100%確実に購買力の元本割れを引き起こす最大のリスク」へと逆転しています。
現役世代が持っている「圧倒的な強み」とは?
「金利上昇」「物価高」と聞くと悲観的なニュースに思えますが、私たち現役世代には、シニア層にはない極めて強力な武器が2つ備わっています。
① 時間(長期積立による複利効果)
投資において最大の味方は「時間」です。現役世代には、これから15年、20年、30年と市場にお金を置き続ける時間的猶予があります。 一時的な相場の乱高下があっても、インデックス投資などの長期積立を継続することで、複利の恩恵を最大化し、リスクを平準化(ドル・コスト平均法)できます。
② 人的資本(インフレに連動して伸ばせる労働収入)
現役世代は、自分自身がキャッシュを生み出す「人的資本」を保有しています。 リタイア層は固定された年金や過去の預金を取り崩す生活が中心ですが、現役世代はスキルアップ、転職、副業、賃上げ交渉を通じて、インフレに負けないスピードで入金力を引き上げることが可能です。
個人ができる3つの具体的対抗策
金利あるインフレ時代を生き抜くために、今日から着手できる具体的なアクションプランを整理しました。
新NISAを軸にした「全世界・米国株式」の積立自動化
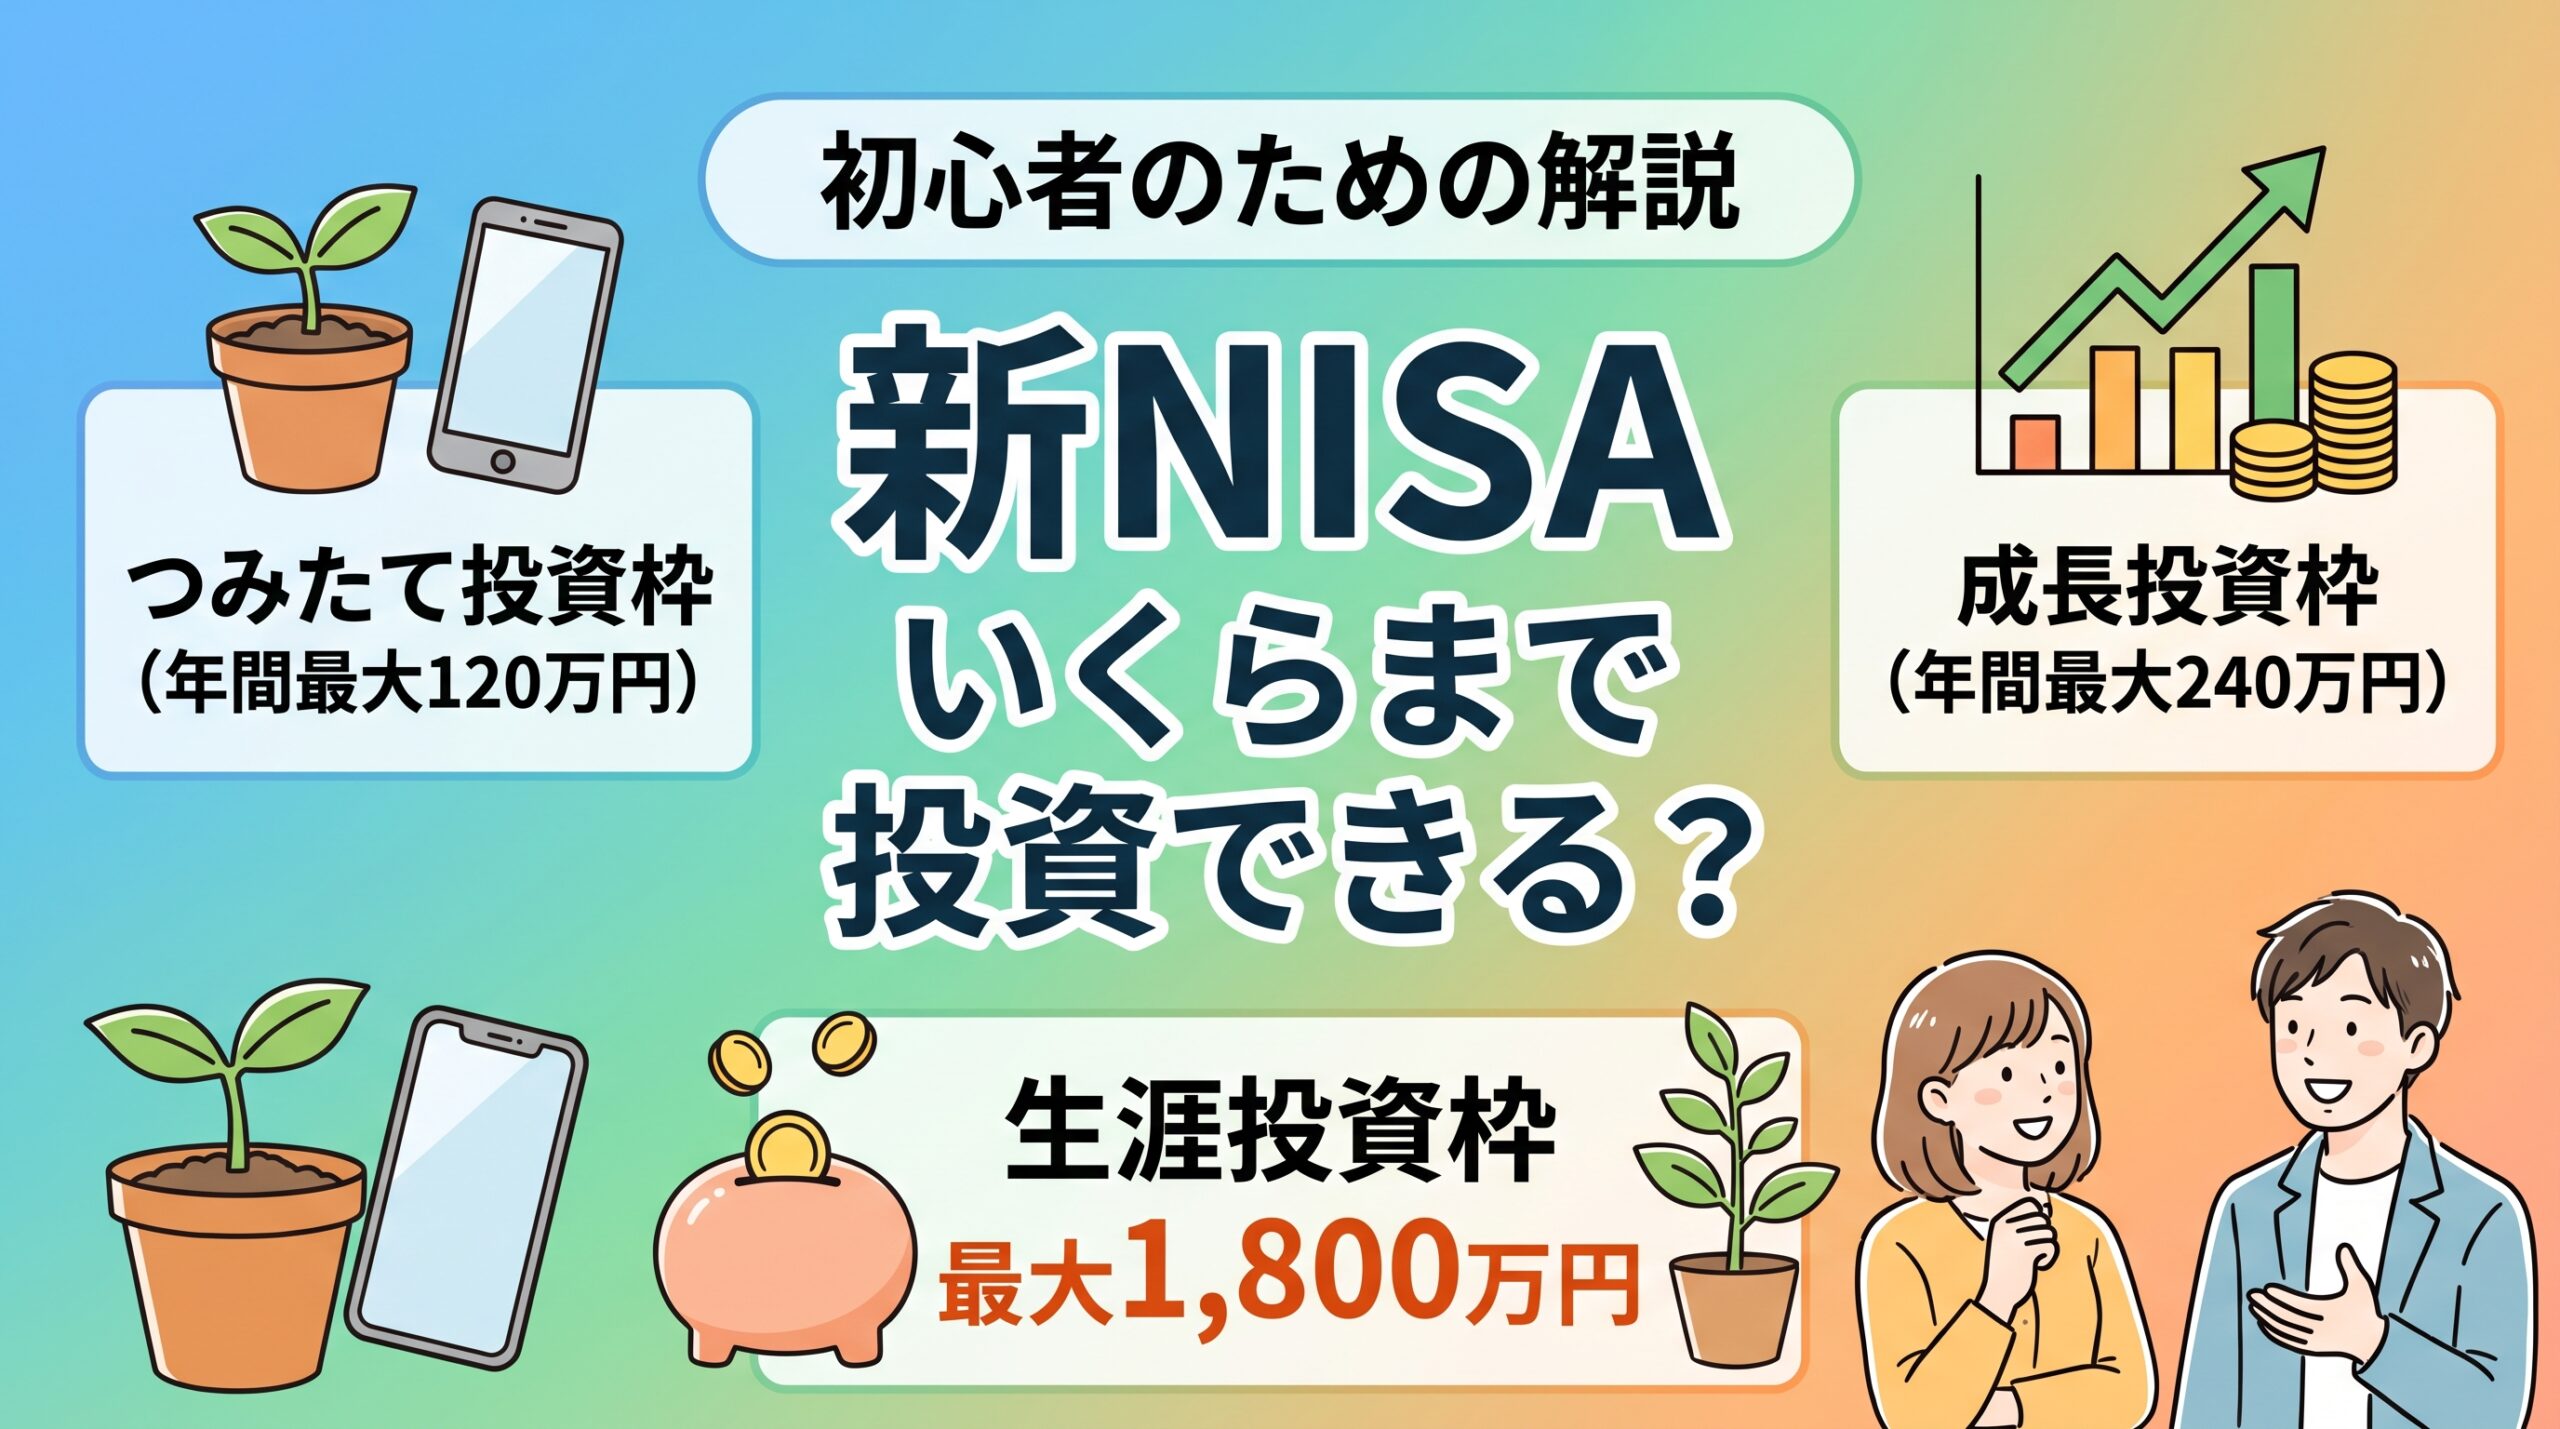
生活防衛資金(生活費の半年〜1年分)をネット銀行の高金利普通預金に残したら、余剰資金は非課税制度である新NISA(つみたて投資枠・成長投資枠)を活用し、全世界株式(オルカン)やS&P500などの低コストインデックスファンドへ自動積立を設定します。感情を挟まず、毎月淡々と市場の成長を享受する仕組みを作ることが最優先です。
負債(住宅ローンなど)のリスク管理
金利上昇局面で直撃を受けるのが借入金です。
- 変動金利で住宅ローンを組んでいる場合: 5年ルール・125%ルールがある場合でも、元本返済のペースが鈍化する可能性があります。「金利が1〜2%上がったら毎月返済額がいくら増えるか」を試算し、繰り上げ返済用の資金プールや投資資産とのバランスを再点検しましょう。
- 固定金利への借換検討: 変動金利の上昇リスクに耐えられない家計構造であれば、金利差を見極めつつ固定金利やミックスプランへの見直しも選択肢に入ります。
「入金力」を高める人的資本への投資
インフレ時代に最も強力なインフレヘッジは、自分自身の市場価値を上げることです。資格取得、実務経験のアップデート、副業による複数収入源の確保など、インフレ率を上回るペースで手取り収入を増やす努力が、投資元本の最大化と早期リタイア(FIRE)への最短ルートになります。
日銀の利上げは、「何もしない現金保有者」から「能動的にリスクを取って資産を配分する人」へと富が移動する時代の合図です。
デフレ思考の「守りの貯金」から脱却し、現役世代の強みである「時間」と「稼ぐ力」をフル活用して、インフレの波を乗りこなしていきましょう。
固定費削減について、気になる方は以下の記事を読んでみてください。
コメント