長期の資産形成やインカムゲインを狙う個人投資家の間で、常に高い人気を誇るNTT(日本電信電話・9432)。「成熟した通信インフラ企業で、株価の値動きはマイルドなディフェンシブ銘柄でしょ?」と思われがちですが、実は今、NTTのビジネスモデルと将来性は大きな転換点を迎えています。
私自身もポートフォリオの主力としてNTTを保有していますが、単なる「安定配当株」としてだけ見ているわけではありません。今回は、私がNTTのポテンシャルに惚れ込んでいる「3つのすごいところ」を深掘りして解説します。
1. 悲願の「銀行業参入」でドコモ経済圏が完全体へ
通信キャリア4社の中で、長らくNTTドコモだけが持っていなかった最後のピースが「自前の銀行」でした。楽天には楽天銀行、auにはauじぶん銀行、ソフトバンクにはPayPay銀行がある中、ドコモは決済(d払い)や証券(マネックス証券)を揃えても、資金のハブとなる銀行口座をグループ内に持てていなかったのです。
しかし、住信SBIネット銀行の子会社化(「ドコモSMTBネット銀行」の始動)およびSBIホールディングスとの資本業務提携によって、状況は一変しました。
- ゼロからの立ち上げではなく、業界最高峰のネット銀行を傘下に収めたスピード感
- 「ahamo」などの通信回線 ×「dカード」×「d払い」×「銀行口座」×「証券」のシームレスな連携
- 金利のある世界への転換期における、預金・住宅ローン・決済手数料の巨大な収益源化
約1億人のdポイント会員基盤にネット銀行の機能が直結することで、ユーザーの囲い込み(解約率の低下)と金融収益の拡大が一気に加速します。「通信会社」から「総合ライフスタイル・金融プラットフォーム」への進化は、長期保有する上で非常に心強い材料です。
しかも、現在は日本はインフレになりつつあり、金利が上昇局面を迎えています。NTTデータを買収したことにより、大きな借金がある一方で、銀行業を行うことで、金利上昇の恩恵も受けることができますので、私はその点も評価しています。
2. 16期連続増配を見込む「株主還元の優等生」
長期投資において、企業の「株主還元に対する姿勢」は何よりも重要です。その点、NTTの配当実績はまさに圧巻の一言に尽きます。
2011年3月期以降、NTTは一度も減配することなく増配を続けており、2027年3月期(2026年度)の予想配当「1株あたり5.4円」を含めると、実に16期連続の増配を見込んでいます。この15年あまりで、年間配当額は4倍以上に成長しました。
| 評価ポイント | NTTの強み |
| 配当方針 | 継続的な増配を基本方針として明言 |
| 連続増配記録 | 16期連続増配見込み(2026年度予想:年間5.4円) |
| 自社株買い | 数千億円規模の自己株式取得を継続的に実施し、EPS(1株利益)を底上げ |
| 投資単位 | 株式分割により100株・1万円台後半から買える圧倒的な買いやすさ |
全国に張り巡らされた通信インフラから毎月チャリンチャリンと生み出される莫大なキャッシュフローがあるからこそ、景気動向に左右されずにこれだけの還元を続けられます。「持っているだけで毎年受け取れる配当金が自動的に増えていく」という安心感は、インカム投資家にとって最大の武器になります。
通信という、圧倒的な地盤があるからこそできる連続増配。年々上がる増配による、配当利回りが上がることで、値上がりも期待することができます。
3. 「IOWN(アイオン)構想」が秘める“将来の成長株”への大化けシナリオ
そして私が最もワクワクしているのが、NTTが研究開発から商用化・社会実装フェーズへと移行させている次世代コミュニケーション基盤「IOWN(アイオン:Innovative Optical and Wireless Network)構想」です。
現在、生成AIの爆発的な普及によって、世界中のデータセンターで「電力不足」と「通信遅延・発熱」が深刻な社会問題になっています。従来の電気信号を使った半導体やネットワークでは、限界が近づいているのです。
そこでゲームチェンジャーとなるのが、NTTの「光電融合技術」を核としたIOWNです。
- 消費電力を100分の1に削減
- 伝送容量を125倍に拡大
- 通信遅延を200分の1に短縮
電気ではなく「光」のままデータを処理・伝送するこの技術は、AIデータセンター間の接続(APN:オール・フォトニクス・ネットワーク)ですでに商用展開が始まっており、将来的には半導体チップの内部にまで光技術を取り込む計画が進んでいます。
もしIOWNが世界のAIインフラや次世代半導体のデファクトスタンダード(事実上の標準)になればどうなるでしょうか。株式市場におけるNTTの評価は、PER10倍台前半の「成熟した国内通信株」から、グローバルなテック・AIインフラを支える「高成長グロース株」へと劇的に再評価(バリュエーションの切り上げ)される可能性を秘めています。
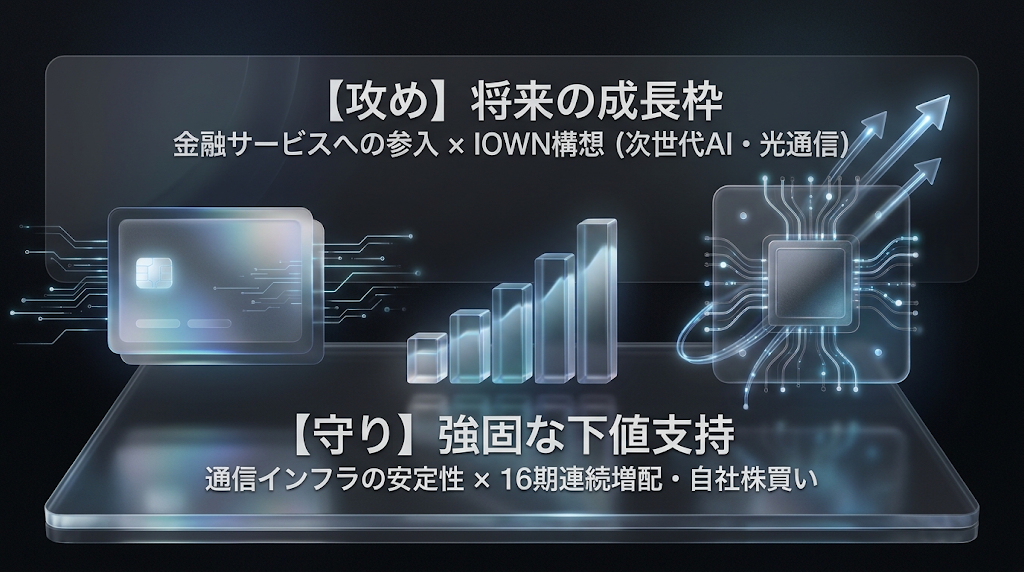
まとめ:下値は「配当」で守り、上値は「金融×IOWN」で狙う
私がNTTを手放せない理由をまとめると、以下のようになります。
- 銀行業参入によるドコモ経済圏の完成で、足元の収益基盤をさらに強化
- 16期連続増配と巨額の自社株買いで、長期保有のインカムを確実に積み上げ
- IOWN構想という、AI時代のボトルネックを解消する世界規模の成長カタリストを内包
「3%台半ばの安定した配当利回りを毎年受け取りながら、将来的なAI・光半導体インフラ株への大化けチケットをタダで持っているようなもの」。これほどリスクとリターンのバランスが取れた銘柄は、日本株を見渡してもそう多くはありません。
目先の株価の上下に一喜一憂せず、配当を再投資しながら、金融事業の拡大とIOWNの開花をじっくり待つ。これが、私のNTTに対する投資戦略です。
ちなみに私がahamoを利用しているのは、NTTを応援することも兼ねて契約しています。ぜひ私と同じようにNTT株を持っている方は、NTTのサービスを利用して盛り上げていきましょう。
コメント