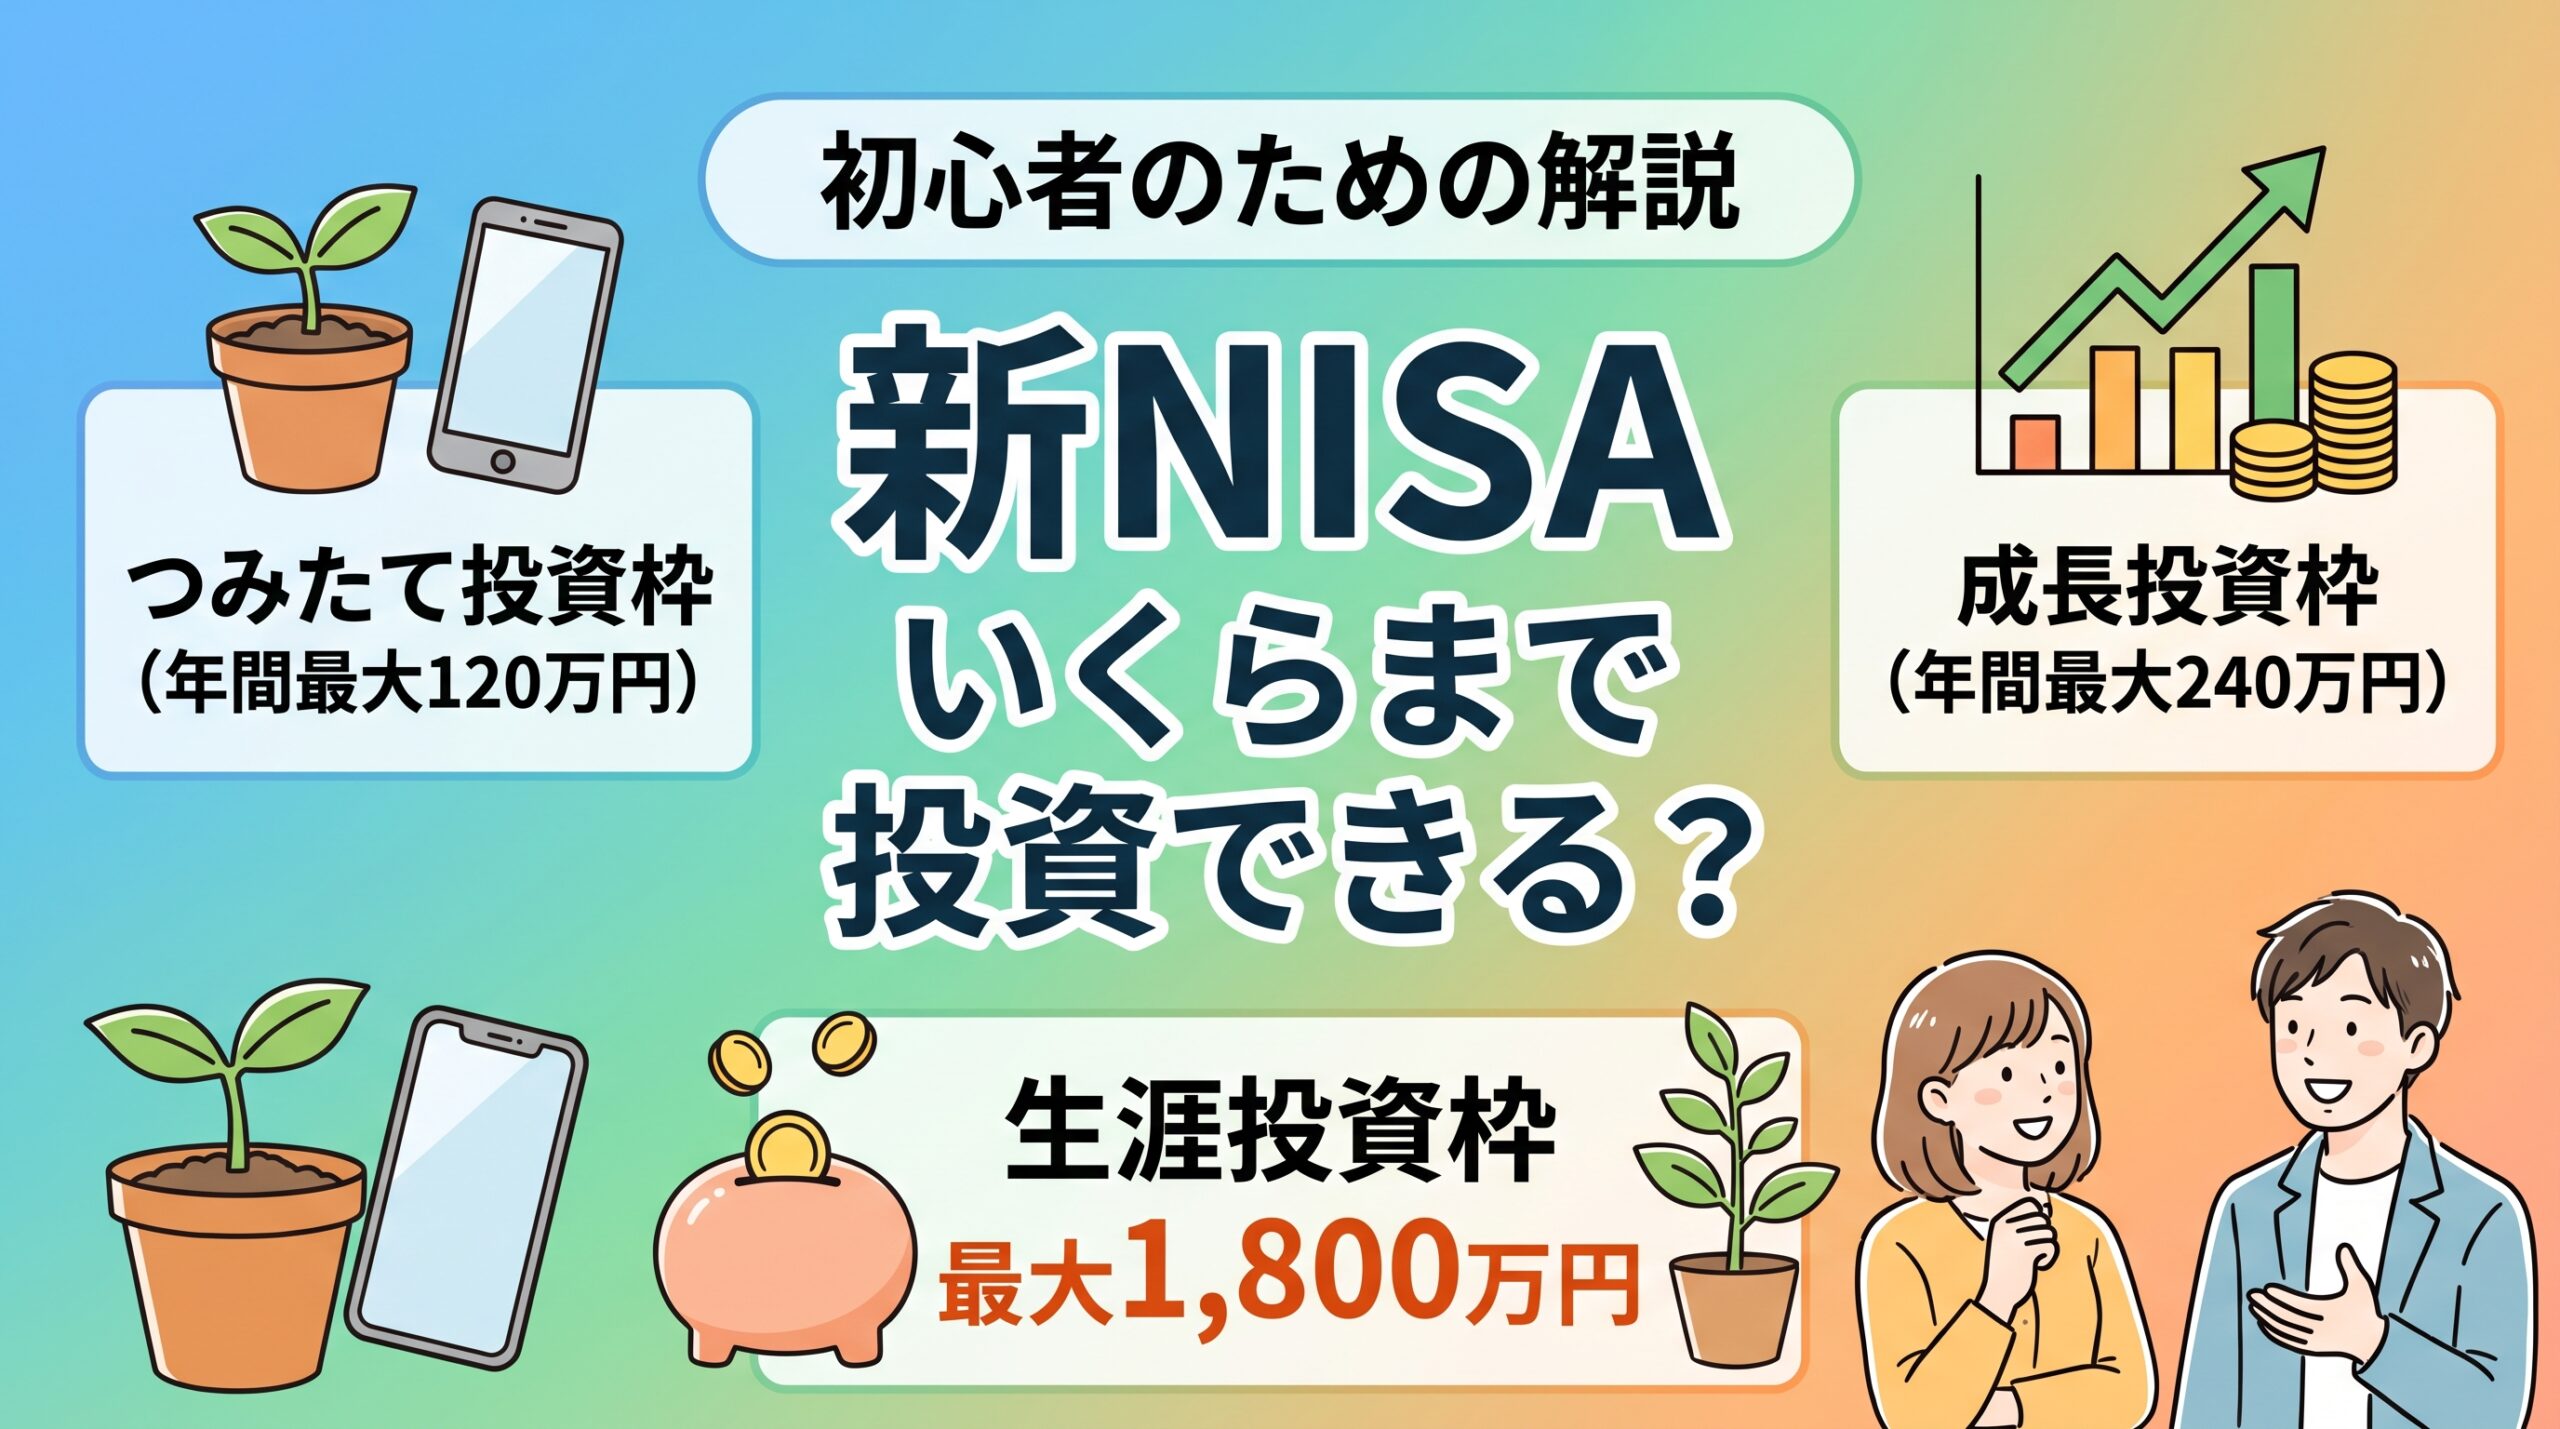
「新NISAがお得なのは知っているけれど、枠が2つあって結局いくら入れられるのか分からない…」 「『積立』で運用したい場合、上限は月10万円なの?それとももっと入れられる?」
2024年にスタートした新NISAは、非課税保有期間が無期限化され、投資枠も大幅に拡大しました。しかし、「つみたて投資枠」と「成長投資枠」の2階建て構造になったことで、初心者が混乱しやすいポイントがいくつもあります。
この記事では、ブログ読者が最も迷いやすい「それぞれの枠でいくら投資できるのか」「積立投資の上限額」「制度の仕組みで誤解されがちな盲点」を分かりやすく解説します。
ひと目でわかる!新NISAの投資上限額まとめ
まずは基本となる投資可能枠の全体像を整理します。
| 項目 | つみたて投資枠 | 成長投資枠 | 合計 |
|---|---|---|---|
| 年間投資上限 | 120万円(月10万円目安) | 240万円 | 年間360万円 |
| 生涯投資上限 | 1,800万円 | 1,200万円(内数) | 1,800万円(買付残高ベース) |
| 投資方法 | 積立のみ | 積立 + 一括購入 | 併用可能 |
| 主な対象商品 | 金融庁基準を満たす長期向け投資信託 | 上場株式、ETF、投資信託など | ― |
新NISAの最大の特徴は、2つの枠を同じ年に併用できる点です。年間の最大投資額は合計360万円、生涯で投資できる総額は1,800万円となります。
「積立」だと毎月・年間いくらまでお金を入れられる?
投資信託の自動積立でコツコツ増やしたい初心者の方が最も疑問に思うのが、「積立だと上限はいくらなのか?」という点です。
結論:積立投資だけでも「年間最大360万円(月30万円)」まで可能
「積立=つみたて投資枠の年間120万円(月10万円)まで」と思い込んでいる方が非常に多いですが、これは誤解です。
実は、成長投資枠でも投資信託の積立設定が可能です。
- つみたて投資枠のみ利用する場合:年間120万円(月最大10万円)
- 両方の枠で積立を行う場合:年間360万円(月最大30万円)
例えば、毎月15万円をオルカン(全世界株式)に積立投資したい場合、次のように設定できます。
- つみたて投資枠:毎月10万円
- 成長投資枠:毎月5万円
- 合計:毎月15万円(年間180万円)
毎月10万円以上を積立に回せる余力がある場合でも、成長投資枠を併用すれば全額を新NISAの非課税枠内で積立運用できます。
初心者が理解しづらい&勘違いしやすい4つの盲点
制度の表面的な数字だけを見ていると見落としがちな、初心者がつまずきやすい重要ポイントを4つ解説します。
「つみたて投資枠」だけで生涯上限1,800万円を使い切ってもいい
「生涯枠1,800万円のうち成長投資枠が1,200万円なら、つみたて投資枠は600万円しか使えないの?」と勘違いされることがあります。
正しくは、つみたて投資枠だけで1,800万円を全て埋めても全く問題ありません。
- パターンA:つみたて投資枠 1,800万円 + 成長投資枠 0円 = OK
- パターンB:つみたて投資枠 600万円 + 成長投資枠 1,200万円 = OK
- パターンC:つみたて投資枠 0円 + 成長投資枠 1,800万円 = NG(成長投資枠の上限は1,200万円までのため)
個別株やETFに興味がなく、インデックス投信の積立だけで資産形成を完結させたい方は、成長投資枠の存在を無理に意識する必要はありません。
年間360万円を使い切らなくても枠は消えない
「年間上限が360万円あるなら、早く使い切らないと枠が消えて損するのでは?」と焦る必要はありません。
新NISAの非課税保有期間は無期限です。余った年間枠が翌年に繰り越されるわけではありませんが、生涯枠1,800万円に有効期限はありません。
- 毎年360万円を投資して5年で1,800万円を埋める
- 毎月5万円(年60万円)を投資して30年かけて1,800万円を埋める
どちらのペースでも制度上のペナルティはなく、自分の家計に合ったペースで積立を続けられます。
売却すると「翌年に枠が復活する」(ただし簿価ベース)
新NISAの極めて強力なメリットが、資産を売却した翌年に非課税枠が再利用できる仕組みです。
ここで注意すべきなのが、復活する枠の計算は「売却時の時価」ではなく「買った時の価格(簿価)」であるという点です。
具体例:
- 100万円で購入した投資信託が値上がりし、200万円になった。
- この200万円分を全額売却した。
- 翌年に復活する非課税枠は、200万円ではなく購入時の100万円分。
枠の復活枠の上限も「年間360万円まで」という年ごとの投資制限は受けますが、ライフイベントで一時的に現金化しても、後から枠を取り戻して再投資できる柔軟性があります。
成長投資枠で買えない商品がある
「成長投資枠は何でも買える自由枠」と思われがちですが、長期の安定的な資産形成を促す目的から、以下の高リスク・短期売買向け商品は除外されています。
- 整理・監理銘柄(上場廃止の恐れがある銘柄)
- 信託期間が20年未満の投資信託
- 毎月分配型の投資信託
- レバレッジ・デリバティブ運用の投資信託(ブル・ベア型など)
SNSなどで話題になるレバレッジ型投信などは新NISAの対象外となるため、事前の商品確認が必要です。しかし、これらの商品は、リスク(値段の変動)が高く初心者にはやや不向きな商品であることから国が事前に商品を確認し、選定してくれています。
初心者は結局どう使うべき?おすすめのスタート手順
仕組みを理解したうえで、初心者が無理なくスタートするためのロードマップです。
- まずは「つみたて投資枠」で少額から自動積立 月1万円〜3万円など、無理のない金額で「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 全米株式(S&P500)」などの低コストインデックスファンドを設定します。
- 月10万円を超える余力が出たら「成長投資枠」を併用 家計に余裕ができ、月10万円超を投資に回せるようになった段階で、成長投資枠を使って同じファンドを追加積立します。
- 株主優待や配当金に興味が出たら成長投資枠で個別株 「応援したい日本株を買ってみたい」「高配当株で分配金を受け取りたい」というステップに進む際、成長投資枠(最大1,200万円)を活用します。
私自身も現在では月々15万以上を積み立てていますが、工場勤務だった時は、旧NISAの積立投資にて、毎月3万から初めています。無理せず、自分のペースでしていくことが重要です。
まとめ:枠の名称にとらわれず、自分のペースで運用しよう
新NISAは「つみたて投資枠」「成長投資枠」という名前がついているため複雑に見えますが、本質は非常にシンプルです。
- 年間最大360万円(つみたて120万+成長240万)まで非課税で投資可能
- 成長投資枠でも積立ができるため、積立派でも月30万円まで活用可能
- つみたて投資枠だけでも生涯1,800万円をまるごと使い切ってOK
- 売却しても買った時の金額分(簿価)の枠が翌年に復活する
枠を急いで埋めることよりも、途中で無理をして挫折しない投資金額を設定することが長期的な資産形成の鍵となります。まずは無理のない金額から設定を進めてみましょう。
また、確かに長期投資すると利益が複利的に増えていきますが、時には使ってしまうこともあっていいと思います。そのため、あなたの人生の今と未来をどのくらいの大事にするかという視点からやっていくといいかもしれません。今の自分とが不幸でも、未来を豊かにしたいなら投資額を増やし、今を楽しみたければ、投資額を減らすのもいいと思います。あくまでご自身がどのように生きていきたいかが一番重要ですので、それを忘れず本記事を内容を実践してみて下さい。
固定費を削減して、投資額を増やしたい人は以下の記事も読んでみてください。
また、新NISAでわからないことなどあればぜひコメント欄に書いてみてください。
コメント